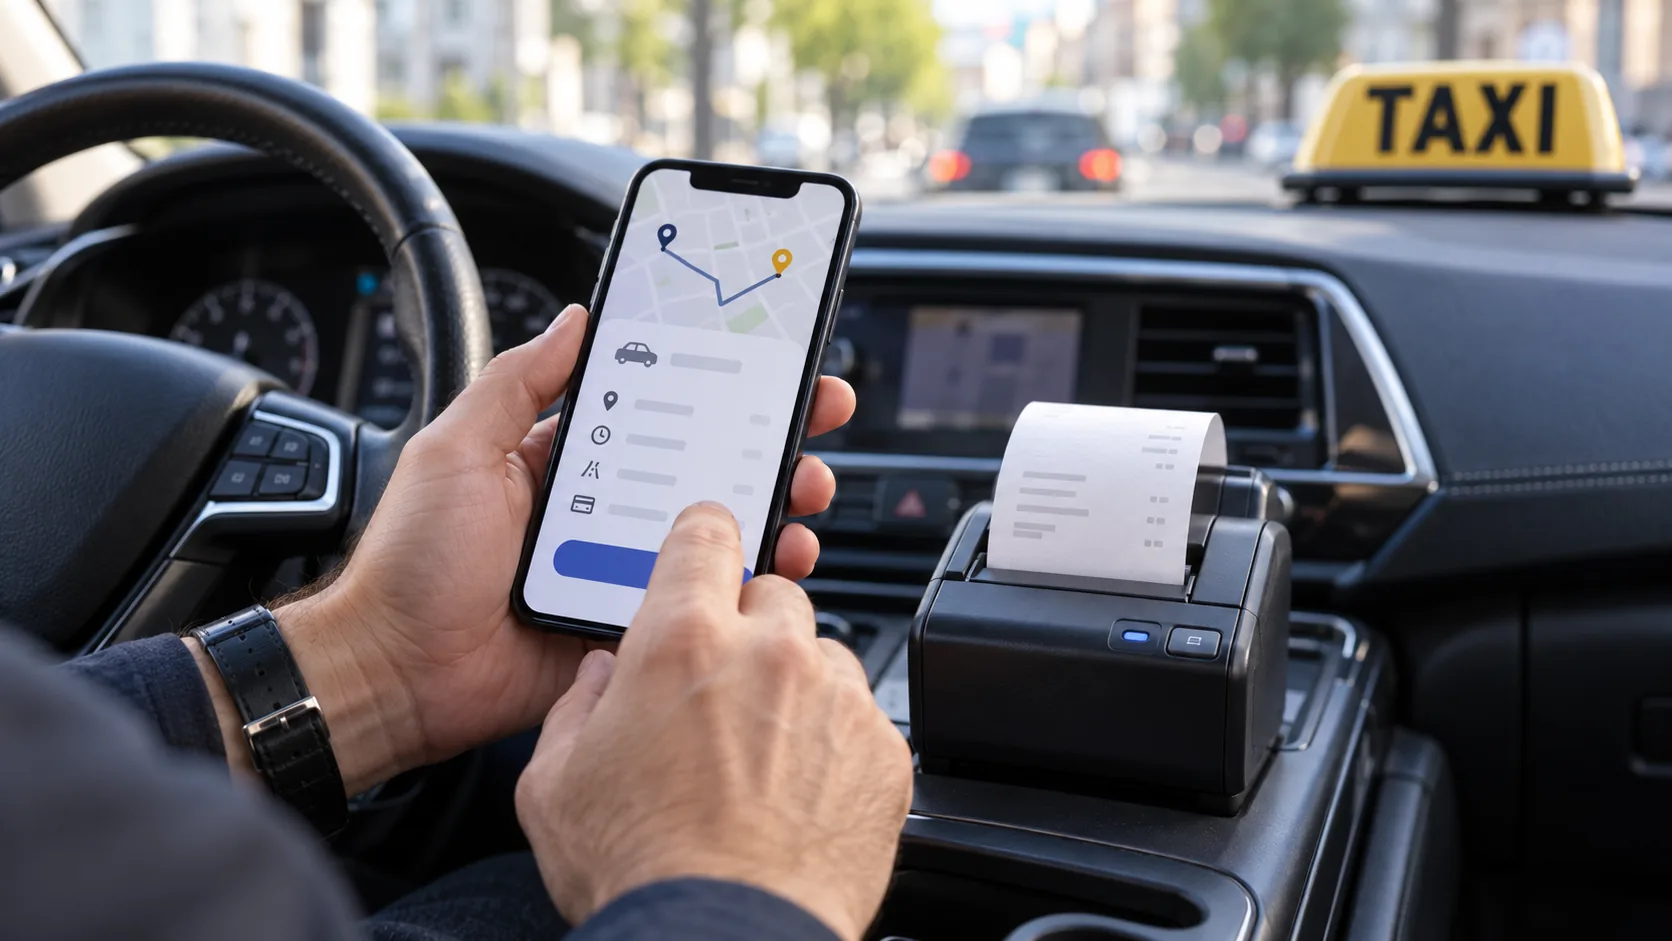
Art. 111 ustawy o VAT wiąże ewidencję na kasie ze sprzedażą podatnika na rzecz konsumentów. Rozporządzenie o zwolnieniach zasadniczo wyłącza usługi taxi ze zwolnień ze względu na obrót i rodzaj czynności, choć przewiduje szczególne wyjątki wymagające osobnej oceny. Do taxi używa się właściwej kasy o zastosowaniu specjalnym, także programowej, jeśli spełnia przepisy. Aplikacja naliczająca cenę nie staje się przez to automatycznie kasą. Paragon fiskalny wystawia podatnik sprzedający kurs, a osoba obsługująca kasę wykonuje jego obowiązki w praktyce.
Czy za kurs taxi trzeba użyć kasy?
PRZEPIS MÓWI: art. 111 ust. 1 ustawy o VAT nakłada obowiązek ewidencji na podatnika sprzedającego osobie fizycznej nieprowadzącej działalności gospodarczej lub rolnikowi ryczałtowemu. § 4 ust. 1 pkt 2 lit. b rozporządzenia z 17 grudnia 2024 r. wyłącza usługi taxi (PKWiU 49.32.11.0) z podstawowych zwolnień od kasy. Nie oznacza to jednak, że każda transakcja w każdym modelu jest identyczna: § 4 zawiera szczególne wyjątki, a sprzedaż dla firmy wymaga odrębnej oceny. Nie stosuj automatycznie popularnej reguły „do 20 tys. zł bez kasy” do zwykłych kursów taxi dla pasażerów.
Płatność kartą, przez platformę lub z góry sama nie usuwa obowiązku ewidencji. Dla podatnika ważne jest to, komu sprzedaje usługę i czy może wykazać konkretną podstawę zwolnienia. Rozporządzenia o kasach regulują także moment wystawienia dokumentu przy różnych sposobach przyjęcia należności.
Aplikacja, taksometr i kasa: trzy różne funkcje
Art. 13b ustawy o transporcie drogowym pozwala rozliczać opłatę za przewóz aplikacją mobilną spełniającą wymagania. Rozporządzenie z 28 maja 2020 r. wymaga m.in. funkcji współdziałania z kasą programową o zastosowaniu specjalnym. Kasa służy ewidencji sprzedaży i wystawianiu dokumentu fiskalnego; aplikacja transportowa ustala opłatę i obsługuje dane przejazdu. Te funkcje mogą działać w jednym systemie, ale z samej nazwy Uber, Bolt lub FreeNow nie wynika, jaka kasa została zastosowana i na czyj NIP. Porównaj taksometr i aplikację jako sposób naliczania ceny.
PRZEPIS MÓWI: § 50 rozporządzenia o kasach programowych przewiduje, że kasa do przewozu samochodem osobowym może być wydzielonym modułem aplikacji z art. 13b, oddzielną aplikacją z nią zintegrowaną albo współpracować z taksometrem. Rozporządzenie Dz.U. 2020 poz. 965 dopuszcza używanie kas programowych m.in. przy przewozie osób samochodem osobowym, w tym taxi. Sama instalacja programu w telefonie nie dowodzi jednak, że jest to prawidłowo uruchomiona kasa fiskalna. Sprawdź poradnik o kasie wirtualnej oraz kontrolę aplikacji.
Kto wystawia paragon za kurs Uber, Bolt lub FreeNow?
PRZEPIS MÓWI: obowiązek z art. 111 dotyczy podatnika dokonującego sprzedaży, a art. 111 ust. 3a pkt 7 nakazuje zasadniczo używać kasy do własnej sprzedaży, z wyjątkiem uregulowanym w ust. 3b dla określonych modeli agencyjnych i podobnych. Kierowca może prowadzić własną firmę, jeździć na rzecz licencjonowanego przedsiębiorcy albo współpracować z partnerem rozliczeniowym. Platforma może pełnić inną rolę w umowie. Nie wolno zatem przypisać każdej marce jednego, uniwersalnego wystawcy paragonu.
Jak ustalić odpowiedzialność w konkretnym kursie? Sprawdź stronę umowy świadczącej przewóz, dane sprzedawcy na prawidłowym paragonie lub fakturze, NIP przypisany do kasy, sposób pobrania zapłaty i rozliczenie z platformą oraz flotą. Przedsiębiorca powinien poinformować kierowcę, kto ewidencjonuje kurs i jak pasażer otrzymuje dokument. Jeżeli te dokumenty wskazują różne podmioty, nie zgaduj: poproś firmę o wyjaśnienie modelu i podstawy ewidencji przed kolejnym kursem.
Czy potwierdzenie w aplikacji jest paragonem fiskalnym?
Nie każde potwierdzenie płatności jest paragonem. Paragon fiskalny musi pochodzić z kasy i zawierać wymagane oznaczenia, w tym oznaczenie „PARAGON FISKALNY” oraz dane podatnika i kasy. Zrzut ekranu z ceną, historia kursu lub wiadomość o obciążeniu karty nie potwierdzają same w sobie fiskalizacji. Jeżeli pasażer otrzymuje paragon elektroniczny, art. 111 ust. 3a pkt 1 lit. b przewiduje zgodę nabywcy i przesłanie dokumentu w uzgodniony sposób. W dacie weryfikacji przepisu może to być również dokument wydany przez system Szefa KAS pośredniczący w e-paragonach.
Praktyczny przykład: pasażer płaci w aplikacji i dostaje wiadomość z trasą oraz kwotą. Kierowca powinien umieć ustalić, czy dodatkowo powstał paragon fiskalny, kto jest na nim sprzedawcą i jak został przekazany pasażerowi. Jeśli widzi tylko podsumowanie kursu, nie powinien nazywać go paragonem bez potwierdzenia danych fiskalnych.
Co jeśli kasa lub aplikacja nie działa?
Art. 111 ust. 3 ustawy o VAT przewiduje kasę rezerwową, gdy z przyczyn niezależnych od podatnika ewidencja na używanej kasie nie może być prowadzona. Jeśli nie da się ewidencjonować także na kasie rezerwowej, podatnik nie może dokonywać sprzedaży objętej obowiązkiem ewidencji. Awaria telefonu, brak Internetu i awaria samej kasy nie zawsze wywołują identyczne skutki techniczne; rozporządzenia przewidują szczegółowe reguły pracy i przesyłania danych. Jeśli nie możesz prawidłowo zaewidencjonować kursu, przerwij przyjmowanie nowych kursów, powiadom przedsiębiorcę i zastosuj przygotowaną procedurę awaryjną odpowiadającą faktycznie używanej kasie. Nie zapisuj kursów „na później” bez sprawdzenia podstawy prawnej.
Co grozi za brak ewidencji lub paragonu?
KTO ODPOWIADA: podatnik sprzedający usługę odpowiada za organizację ewidencji, prawidłową kasę i dokumentację. Osoba, której powierzono obsługę kasy, musi znać zasady i może odpowiadać za własny czyn. § 6 ust. 3-5 rozporządzenia o kasach oraz § 8 ust. 3-6 rozporządzenia o kasach programowych wymagają, by podatnik zapoznał osobę obsługującą z zasadami ewidencji i odebrał jej oświadczenie. Przy ustalaniu sprawcy i sankcji znaczenie mają konkretne naruszenie, umowy oraz zakres obowiązków.
Art. 111 ust. 2 ustawy o VAT przewiduje w określonych warunkach dodatkowe zobowiązanie podatkowe za naruszenie obowiązku ewidencji. Niewydanie paragonu lub nierzetelna ewidencja może prowadzić także do odpowiedzialności karnej skarbowej właściwej osoby. Nie ma jednej uniwersalnej kwoty „mandatu dla kierowcy Ubera za brak paragonu”. Zobacz kontrolę kasy krok po kroku i nabycie sprawdzające.
Lista kontrolna przed zmianą
- Ustal nazwę i NIP podatnika sprzedającego przejazd.
- Sprawdź, która kasa o zastosowaniu specjalnym ewidencjonuje kurs i czy odpowiada modelowi aplikacji lub taksometru.
- Poproś firmę o pokazanie, jak powstaje paragon i jak otrzymuje go pasażer, także przy płatności w aplikacji.
- Przejdź instruktaż obsługi kasy, podpisz oświadczenie o zasadach ewidencji i poznaj procedurę awaryjną.
- Przy kontroli wskaż właściwy podmiot i dokumenty konkretnego kursu; nie zastępuj paragonu ekranem z samą ceną.
FAQ
Czy Uber lub Bolt zwalnia kierowcę z kasy?
Sama praca przez platformę nie jest zwolnieniem. Trzeba ustalić podatnika sprzedającego usługę i system, który ewidencjonuje jego sprzedaż.
Czy kasa wirtualna może działać na telefonie?
Tak, dla dopuszczonych usług, jeśli jest kasą spełniającą wymagania, zarejestrowaną i używaną zgodnie z przepisami. Zwykła aplikacja do zleceń lub kalkulacji ceny nie staje się kasą fiskalną przez samo działanie na telefonie.
Czy paragon elektroniczny wystarczy?
Może wystarczyć, gdy jest prawidłowym paragonem fiskalnym z kasy, nabywca zgodził się na tę postać i dokument został przekazany w uzgodniony sposób. Potwierdzenie płatności bez danych fiskalnych nie wystarczy.
Podstawa prawna i aktualność
Ustawa o VAT: art. 111 ust. 1-3b i art. 111b; rozporządzenie o zwolnieniach z kas z 17 grudnia 2024 r.: § 4; rozporządzenie o kasach z 25 czerwca 2025 r.: § 6-8; rozporządzenie o kasach programowych z 25 czerwca 2025 r.: § 4, 6, 8 i załącznik nr 1 § 50; rozporządzenie z 29 maja 2020 r. o grupach uprawnionych do kas programowych: § 1 pkt 1; ustawa o transporcie drogowym: art. 13b; rozporządzenie o aplikacji z 28 maja 2020 r.: § 5. Stan prawny sprawdzono 4 października 2026 r. Ten poradnik nie rozstrzyga umowy konkretnej floty ani platformy bez jej dokumentów.
Źródła (7) i informacje o materiale
- Ustawa o VAT, tekst jednolity Dz.U. 2026 poz. 1263, art. 111 i 111b
- Rozporządzenie o kasach rejestrujących, Dz.U. 2025 poz. 845
- Rozporządzenie o kasach programowych, Dz.U. 2025 poz. 861
- Zwolnienia z obowiązku stosowania kas, Dz.U. 2024 poz. 1902
- Ustawa o transporcie drogowym, art. 13b
- Rozporządzenie o aplikacji do rozliczania opłaty, Dz.U. 2020 poz. 954
- Grupy uprawnione do kas programowych, Dz.U. 2020 poz. 965
Opublikowano .
Lama za Kółkiem.