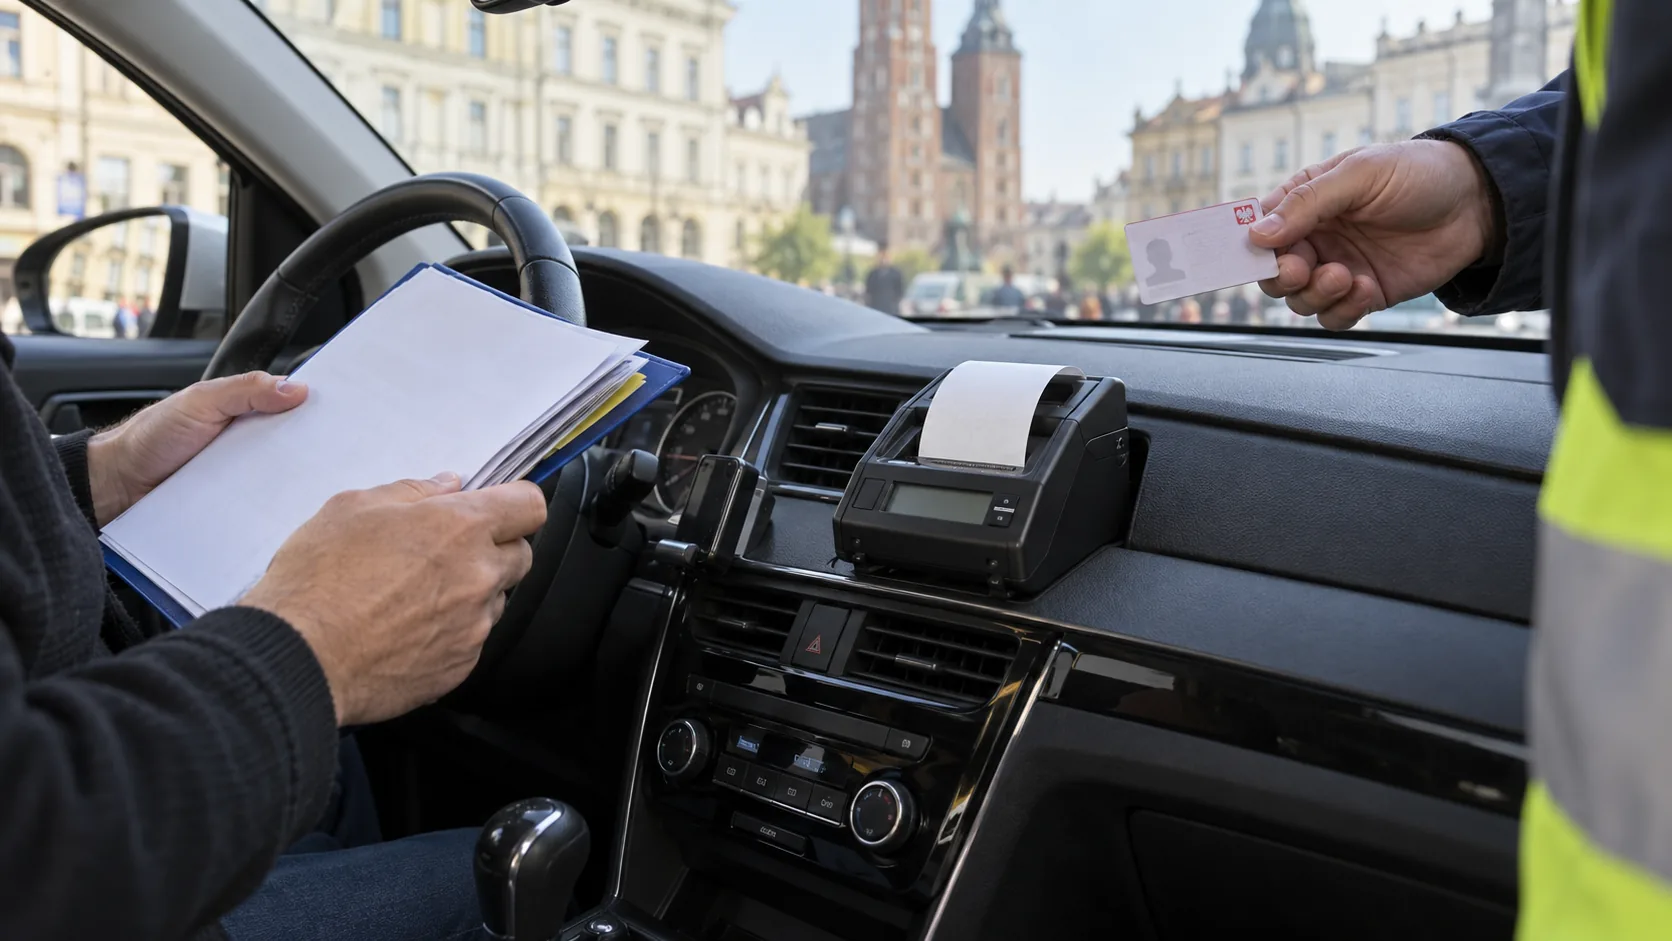
Podatnik ma ewidencjonować sprzedaż objętą obowiązkiem, wydawać dokument fiskalny i udostępnić kasę właściwemu organowi do kontroli jej pracy. Przy kasie programowej udostępnia również urządzenie, na którym ją zainstalowano, w celu sprawdzenia oprogramowania. Nabycie sprawdzające bada konkretną sprzedaż i paragon. Formalna kontrola celno-skarbowa może objąć szersze dokumenty i dane związane z jej przedmiotem. Sama prośba o pokazanie kasy nie oznacza nieograniczonego dostępu do prywatnych danych telefonu.
Kto może skontrolować kasę w taxi?
Najpierw ustal, w jakim trybie działa osoba kontrolująca. Uprawniony pracownik lub funkcjonariusz KAS może dokonać nabycia sprawdzającego: kupić kurs i sprawdzić jego zaewidencjonowanie oraz wydanie paragonu (art. 94k ustawy o KAS). Kontrola celno-skarbowa służy badaniu przestrzegania przepisów podatkowych i może obejmować księgi oraz dokumenty związane z przedmiotem kontroli (art. 54, 62 i 64). Kontrola podatkowa prowadzona przez urząd skarbowy ma odrębne podstawy i procedurę. Porównaj role organów KAS.
Praktyczny przykład: po kursie osoba okazuje legitymację i informuje o nabyciu sprawdzającym. Jej zadaniem jest ustalenie, czy ta sprzedaż została zarejestrowana i czy pasażer otrzymał paragon. Nie oznacza to automatycznego rozpoczęcia pełnej kontroli wszystkich rozliczeń floty. Jeśli później zostanie wszczęta inna procedura, powinna mieć własną podstawę.
Co trzeba pokazać przy kontroli kasy?
PRZEPIS MÓWI: art. 111 ust. 3a pkt 3 ustawy o VAT nakazuje podatnikowi udostępniać kasę do kontroli jej nienaruszalności i prawidłowości pracy na żądanie właściwego organu. § 11 pkt 2 rozporządzenia o kasach programowych precyzuje, że podatnik udostępnia kasę wraz z urządzeniem, na którym jest zainstalowana, do kontroli stanu oprogramowania i prawidłowości pracy. Przy kasie sprzętowej podobny obowiązek wynika z § 9 ust. 1 pkt 3 rozporządzenia o kasach rejestrujących.
W praktyce mogą mieć znaczenie paragon danego kursu, dane podatnika i kasy, zapis sprzedaży, raporty oraz dokumentacja eksploatacji. W formalnej kontroli celno-skarbowej art. 64 ust. 1 pkt 1 pozwala żądać akt, ewidencji, ksiąg i dokumentów związanych z przedmiotem kontroli, także określonych danych elektronicznych. Zakres żądania powinien odpowiadać podstawie i przedmiotowi konkretnej czynności.
Czy KAS może przeglądać telefon kierowcy?
Jeżeli kasa programowa działa na telefonie, § 11 pkt 2 wymaga udostępnienia także urządzenia, na którym jest zainstalowana. Kontrolujący może sprawdzić stan oprogramowania kasy i jej prawidłową pracę. Gdy telefon służy ponadto do rozliczania opłaty aplikacją z art. 13b ustawy o transporcie drogowym, ten przepis przewiduje odrębny obowiązek okazania urządzenia uprawnionemu organowi do sprawdzenia wymagań aplikacji i kasy.
GRANICA UPRAWNIENIA: żaden z tych przepisów sam nie daje ogólnego uprawnienia do swobodnego przeglądania prywatnych zdjęć, wiadomości czy innych aplikacji kierowcy. W formalnej kontroli mogą istnieć inne podstawy żądania danych lub przeszukania, ale organ powinien wskazać tryb, związek z przedmiotem kontroli i spełnić warunki właściwe dla tej czynności. Nie odmawiaj pokazania samej kasy z powodu obecności prywatnych danych na urządzeniu; poproś o sprecyzowanie zakresu dodatkowego żądania. Szczegóły kontroli telefonu.
Co z paragonem elektronicznym i płatnością w aplikacji?
Kontrolujący powinien ustalić, czy powstał paragon fiskalny, a nie tylko potwierdzenie obciążenia karty lub podsumowanie kursu. Art. 111 ust. 3a pkt 1 dopuszcza wydanie paragonu w postaci elektronicznej za zgodą nabywcy i w uzgodniony sposób. Jeżeli firma twierdzi, że wszystkie kursy fiskalizuje system platformy, powinna umieć wskazać podatnika, kasę i sposób wydania dokumentu. Kierowca powinien znać tę procedurę przed zmianą. Zobacz model ewidencji kursu.
Co jeśli kasa nie działa albo nie mam paragonu?
Nie próbuj tworzyć „paragonu” z potwierdzenia w aplikacji. Zgłoś problem podatnikowi i zabezpiecz dane konkretnego kursu. Art. 111 ust. 3 ustawy o VAT przewiduje kasę rezerwową, gdy ewidencja na dotychczasowej kasie z przyczyn niezależnych od podatnika nie jest możliwa; jeśli nie można ewidencjonować także na rezerwowej, sprzedaż objęta obowiązkiem nie może być dokonywana. Dla kas programowych § 12 rozporządzenia opisuje również określone obowiązki zgłoszenia awarii lub utraty. Sam brak Internetu nie oznacza automatycznie tej samej sytuacji co całkowita awaria kasy - ustal faktyczny stan urządzenia i procedurę dostawcy.
Kto odpowiada i co grozi?
Podatnik sprzedający kurs odpowiada za zorganizowanie ewidencji, prawidłową kasę, jej dostępność i dokumenty. Kierowca lub inna osoba obsługująca kasę wykonuje powierzone czynności i może odpowiadać za własne naruszenie. Ustawa o VAT przewiduje określone konsekwencje naruszenia obowiązku ewidencji, a Kodeks karny skarbowy odrębne czyny. Nie przypisuj automatycznie jednej kwoty „mandatu za paragon” każdemu kierowcy lub przedsiębiorcy. Najpierw ustal podatnika, konkretny czyn, osobę odpowiedzialną i tryb postępowania.
Co zrobić podczas kontroli krok po kroku?
- Poproś o wskazanie organu, podstawy i rodzaju czynności: nabycie sprawdzające, kontrola podatkowa czy celno-skarbowa.
- Okaż kasę i urządzenie z kasą programową w zakresie sprawdzenia jej pracy; wskaż podmiot i NIP sprzedawcy kursu.
- Przy konkretnym kursie pokaż prawidłowy paragon lub sposób jego wydania pasażerowi. Rozróżnij go od zwykłego potwierdzenia płatności.
- Przy szerszym żądaniu danych ustal przedmiot kontroli i zakres dokumentów; nie ukrywaj danych kasowych w prywatnym telefonie.
- Powiadom przedsiębiorcę lub odpowiedzialną osobę w firmie. Sprawdź treść sporządzanego dokumentu i zgłoś błędne dane lub zastrzeżenia właściwe dla danego trybu.
FAQ
Czy przy nabyciu sprawdzającym zawsze powstaje protokół?
Przy nabyciu usługi, jaką jest kurs, art. 94t ust. 1 pkt 3 ustawy o KAS przewiduje protokół również bez stwierdzenia naruszenia. Szczegóły opisuje osobny poradnik.
Czy policjant może skontrolować kasę jak urząd skarbowy?
Nie należy utożsamiać kontroli drogowej Policji z podatkową kontrolą kasy. Ewentualne czynności wobec urządzenia muszą mieć konkretną podstawę i cel. Zobacz zakres kontroli Policji.
Czy mogę odmówić pokazania telefonu, jeśli jest na nim kasa?
Obowiązek udostępnienia kasy programowej obejmuje urządzenie, na którym ją zainstalowano. Możesz domagać się sprecyzowania podstawy i zakresu żądań dotyczących innych danych, ale nie traktuj prywatnego charakteru telefonu jako zwolnienia z kontroli samej kasy.
Podstawa prawna i aktualność
Ustawa o VAT: art. 111 ust. 1, 3 i 3a; ustawa o KAS: art. 54, 62, 64 i 94k-94t; rozporządzenie o kasach rejestrujących z 25 czerwca 2025 r.: § 6 i 9; rozporządzenie o kasach programowych z 25 czerwca 2025 r.: § 8, 11 i 12; ustawa o transporcie drogowym: art. 13b. Stan prawny sprawdzono 4 października 2026 r. Tryb i zakres konkretnej kontroli wynikają z okazanych dokumentów i przepisów właściwych dla tej czynności.
Źródła (5) i informacje o materiale
- Ustawa o VAT, tekst jednolity Dz.U. 2026 poz. 1263, art. 111
- Ustawa o KAS, art. 54, 62, 64 i 94k-94t
- Rozporządzenie o kasach rejestrujących, Dz.U. 2025 poz. 845
- Rozporządzenie o kasach programowych, Dz.U. 2025 poz. 861
- Ustawa o transporcie drogowym, art. 13b
Opublikowano .
Lama za Kółkiem.